
الفيدرالي أمام اختبار التضخم.. هل تعيد أسعار الطاقة إشعال دورة رفع الفائدة الأمريكية؟
الأسواق تترقب قرار أكتوبر وسط توقعات بالتثبيت.. ومخاوف من رفع الفائدة في ديسمبر واستمرار التشديد النقدي خلال 2027
تواجه السياسة النقدية الأمريكية اختباراً جديداً مع ترقب الأسواق قرار مجلس الاحتياطي الفيدرالي بشأن أسعار الفائدة، في ظل استمرار الضغوط التضخمية الناجمة عن ارتفاع أسعار الطاقة، وتصاعد التوقعات بإبقاء تكاليف الاقتراض عند مستويات مرتفعة لفترة أطول، رغم مؤشرات تباطؤ سوق العمل.
وتتجه التوقعات، وفقاً للبيانات والتحليلات الواردة في التقرير، إلى تثبيت الفائدة خلال اجتماع أكتوبر عند نطاق يتراوح بين 3.75% و4%، بما يمنح البنك المركزي فرصة لتقييم آثار الزيادة السابقة في سبتمبر، لكنه لا يعني بالضرورة انتهاء دورة التشديد النقدي، خصوصاً مع اتساع الضغوط السعرية واحتمال انتقالها من قطاع الطاقة إلى السلع والخدمات.
ويبرز التحدي أمام الفيدرالي في الموازنة بين هدفين متعارضين: احتواء التضخم وإعادته إلى مستهدفه البالغ 2%، وتجنب زيادة الضغوط على الاقتصاد وسوق العمل، بعدما أظهرت البيانات إضافة نحو 29 ألف وظيفة فقط خلال سبتمبر، مع استقرار البطالة عند 4.2%.
الطاقة تعيد مخاطر التضخم إلى الواجهة
تكتسب أسعار الطاقة أهمية متزايدة في حسابات السياسة النقدية الأمريكية، بعدما ارتفع التضخم إلى 3.7% في سبتمبر، وصعدت أسعار الطاقة بنسبة 20.4% على أساس سنوي، وفقاً للبيانات الواردة في التقرير.
وقال أحمد عزام، رئيس الأبحاث في مجموعة إكويتي، إن مبررات التشديد النقدي أصبحت أقوى، مشيراً إلى أن نحو 46% من مكونات مؤشر أسعار المستهلكين سجلت ارتفاعات سنوية تتجاوز 3%، وهو ما يعزز المخاوف من تحول صدمة الطاقة إلى موجة تضخم أوسع وأكثر استمراراً.
ولا تقتصر انعكاسات ارتفاع الطاقة على أسعار الوقود، بل تمتد إلى تكاليف النقل والإنتاج والتوزيع، قبل أن تنتقل تدريجياً إلى أسعار السلع والخدمات، خاصة إذا عمدت الشركات إلى تمرير الزيادات في تكاليف التشغيل إلى المستهلكين.
من جانبه، أوضح طارق الرفاعي، الرئيس التنفيذي لمركز كوروم للدراسات الاستراتيجية، أن تثبيت الفائدة في أكتوبر يمنح الفيدرالي فرصة لتقييم آثار التشديد السابق، لكنه لا يستبعد زيادة جديدة إذا استمرت الضغوط السعرية عند مستويات مرتفعة.
ديسمبر.. محطة حاسمة لمسار الفائدة
تتجه الأنظار إلى اجتماع ديسمبر باعتباره محطة رئيسية لتحديد اتجاه السياسة النقدية خلال المرحلة المقبلة. وتوقع الرفاعي إمكانية رفع الفائدة بمقدار 25 نقطة أساس، لتصل إلى نطاق 4%–4.25%، مع احتمال زيادة مماثلة خلال عام 2027 إذا استمر التضخم مرتفعاً.
وفي المقابل، يرى عزام أن السؤال لم يعد مقتصراً على توقيت الزيادة المقبلة، بل بات يتعلق بحجم التشديد النقدي ومدته، ومدى استعداد الفيدرالي للإبقاء على الفائدة مرتفعة إذا تأخر تراجع التضخم.
وتشير توقعات الأسواق، وفق بيانات بلومبرغ لعقود الفائدة الفيدرالية الآجلة بتاريخ 28 أكتوبر 2026، إلى ارتفاع معدل الفائدة الضمني من نحو 3.90% في أكتوبر إلى 4.11% في ديسمبر، ثم إلى 4.39% في مارس 2027، قبل أن يصل إلى قرابة 4.66% في سبتمبر من العام نفسه.
وتظل هذه المستويات انعكاساً لتسعير الأسواق وليست قرارات مؤكدة، إذ يعتمد المسار الفعلي للفائدة على تطورات التضخم والنشاط الاقتصادي والتوظيف، فضلاً عن تقييم أعضاء الفيدرالي للمخاطر المحيطة بالاقتصاد.
تصريحات رئيس الفيدرالي قد تحرك الأسواق أكثر من القرار
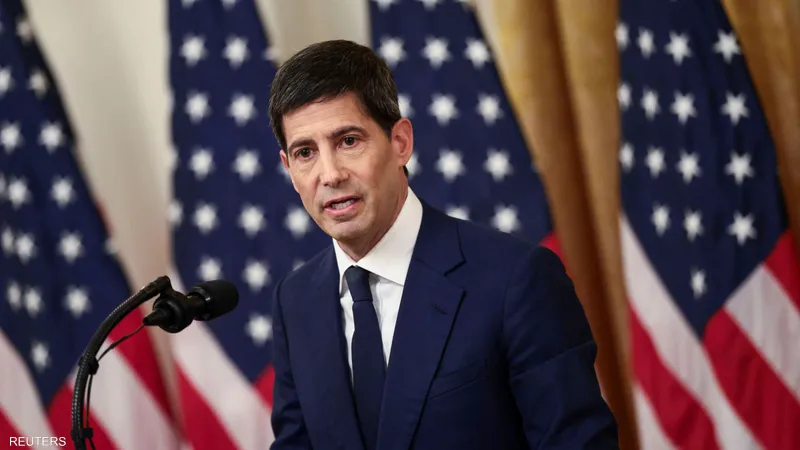
لا يقتصر اهتمام المستثمرين على قرار الفائدة نفسه، بل يمتد إلى تصريحات رئيس الفيدرالي كيفين وارش خلال المؤتمر الصحفي، والتي قد تكشف عن مدى استعداد البنك المركزي لمواصلة التشديد النقدي خلال العام المقبل.
ويرى عزام أن نبرة وارش ستكون عاملاً حاسماً في تحديد اتجاه الدولار والذهب والأسهم وعوائد السندات، خصوصاً إذا تضمنت إشارات إلى استمرار التضخم فوق المستويات المستهدفة أو احتمال تنفيذ زيادات إضافية في الفائدة خلال 2027.
فأي خطاب أكثر تشدداً من توقعات الأسواق قد يدعم الدولار، ويزيد الضغوط على الذهب والأسهم، ولا سيما أسهم التكنولوجيا والشركات ذات التقييمات المرتفعة، التي تتأثر بارتفاع تكلفة رأس المال وتراجع القيمة الحالية للأرباح المستقبلية.
لكن تأثير ذلك على الذهب سيظل مرتبطاً بحركة العوائد الحقيقية للسندات الأمريكية؛ فارتفاعها يزيد تكلفة الفرصة البديلة للاحتفاظ بالمعدن، بينما قد تحد المخاطر الجيوسياسية والتضخمية من حدة الضغوط على الطلب عليه.
عوائد السندات تشدد الأوضاع المالية
تؤدي عوائد سندات الخزانة الأمريكية دوراً متزايداً في تشكيل الأوضاع المالية، إذ أشار عزام إلى تحرك عائد السندات لأجل عشر سنوات قرب 5%، مع بلوغ فوائد الرهن العقاري مستويات وصلت مؤخراً إلى 7.4%.
ويؤدي ارتفاع تكاليف الاقتراض إلى زيادة الضغوط على الإسكان والائتمان والاستثمارات المعتمدة على التمويل، كما يحد من قدرة الأسر والشركات الصغيرة على تحمل نفقات إضافية، وإن كانت آثار التشديد متفاوتة بين قطاعات الاقتصاد.
ويشير التقرير إلى أن ارتفاع عوائد السندات لا يرتبط بالسياسة النقدية وحدها، بل يتأثر أيضاً بتوقعات التضخم وعلاوة المخاطر والطلب على التمويل. ومن ثم، فإن استمرار العوائد المرتفعة قد يمنح الفيدرالي مجالاً للتريث، لكنه لا يضمن تراجع التضخم بالسرعة المطلوبة.
وتبرز هنا معادلة معقدة؛ إذ إن إشارة الفيدرالي إلى أن ارتفاع العوائد كافٍ لتشديد الأوضاع المالية قد تدفع الأسواق إلى خفض العوائد ورفع الأسهم، بما يخفف بعض الضغوط التي يعتمد عليها البنك المركزي لاحتواء التضخم.
سوق العمل يضع الفيدرالي أمام معادلة صعبة
تضيف مؤشرات التوظيف بُعداً آخر إلى قرارات الفيدرالي، إذ يواجه البنك تباطؤاً في سوق العمل بالتزامن مع استمرار ارتفاع الأسعار. ويجعل هذا الوضع أي قرار برفع الفائدة أكثر حساسية، بسبب احتمال زيادة الضغوط على النشاط الاقتصادي والتوظيف.
وقال أحمد عسيري، استراتيجي الأبحاث في «Pepperstone»، إن إشارات بعض مسؤولي الفيدرالي إلى تفضيل تثبيت الفائدة تعكس توجهاً نحو التريث وتقييم البيانات، لكنها لا تعني وجود توافق داخل اللجنة على انتهاء دورة التشديد النقدي.
وأضاف أن أي اعتراضات داخل اللجنة لصالح رفع الفائدة ستعكس استمرار القلق من ترسخ التضخم، من دون أن تعني بالضرورة تحرك الأغلبية نحو الزيادة، في ظل اعتماد القرار على البيانات الاقتصادية المقبلة.
الانتخابات النصفية واختبار استقلالية الفيدرالي
تزيد انتخابات التجديد النصفي للكونغرس الأمريكي من حساسية المشهد الاقتصادي، في ظل انعكاس ارتفاع الأسعار وتكاليف الاقتراض على المستهلكين والناخبين. إلا أن عسيري شدد على أن تثبيت الفائدة لا يمثل بحد ذاته دليلاً على تأثير سياسي في القرار، مشيراً إلى أن التريث يستند أيضاً إلى اعتبارات اقتصادية تتعلق بتقييم آثار الزيادات السابقة.
ويتمثل الاختبار الأساسي لاستقلالية الفيدرالي في مدى ارتباط قراراته بالبيانات الاقتصادية وتطورات التضخم والتوظيف، حتى في ظل الضغوط السياسية المحيطة بالسياسة النقدية.
وفي المحصلة، يبدو تثبيت الفائدة في أكتوبر، وفق التوقعات الواردة في التقرير، محطة مؤقتة أكثر منه تحولاً مؤكداً نحو التيسير النقدي. فاستمرار ارتفاع الطاقة واتساع الضغوط السعرية قد يدفعان الفيدرالي إلى إبقاء الفائدة مرتفعة أو زيادتها مجدداً، بينما سيحدد مسار التضخم وسوق العمل ونبرة رئيس البنك المركزي ما إذا كانت الأسواق مقبلة على دورة تشديد أطول مما كان متوقعاً.
التعليقات مغلقة.