
ما بعد هرمز.. كيف تعيد أزمة أمن الطاقة رسم أولويات التحول العالمي ومواجهة التغير المناخي؟
من أمن الإمدادات إلى الواقعية الجيوسياسية الاقتصادية
لم تكشف أزمة مضيق هرمز، في ظل الحرب الدائرة في منطقة الخليج العربي، عن ارتفاع مؤقت في أسعار الطاقة فحسب، بل سلطت الضوء على هشاشة هيكلية في الاقتصاد العالمي الذي لا يزال يعتمد بدرجة كبيرة على الوقود الأحفوري، رغم دخوله مرحلة تحول طاقي لم تكتمل ملامحها بعد.
فمع تعطل أحد أهم الممرات البحرية الاستراتيجية في العالم، امتدت تداعيات الأزمة إلى أسواق النفط والغاز الطبيعي المسال، وتكاليف الشحن، وأسعار المواد الأولية المستخدمة في الصناعات البتروكيماوية وإنتاج الأسمدة، وصولاً إلى القدرة التنافسية للصناعات وسلاسل الإمداد العالمية.
وتتمثل الخلاصة الرئيسية في أن التحول الطاقي لم يتوقف، لكنه يدخل مرحلة جديدة يمكن وصفها بـ«الواقعية الجيوسياسية الاقتصادية»، حيث لم تعد سياسات الطاقة تُقاس بمدى تحقيق أهداف خفض الانبعاثات وإزالة الكربون وحدها، بل باتت ترتبط أيضاً بأمن الإمدادات، والقدرة على تحمل التكاليف، والمرونة الصناعية، ومقدرة الاقتصادات على مواجهة الصدمات الجيوسياسية.
د\ زياد أيوب عربش دكتوراه في اقتصاديات الابتكار
هرمز.. نقطة اختناق تتجاوز أسواق النفط والغاز
أعادت أزمة مضيق هرمز تأكيد مكانته بوصفه نقطة اختناق استراتيجية في الاقتصاد العالمي، إذ لا تقتصر تداعيات اضطراب الملاحة فيه على أسعار النفط والغاز، بل تمتد إلى تكاليف النقل والتأمين البحري، وأسعار البتروكيماويات والأسمدة، واستقرار الأنظمة الغذائية، وانتظام سلاسل التوريد الصناعية.
وفي مواجهة هذه المخاطر، تتباين استراتيجيات الدول المنتجة للطاقة؛ إذ تتجه دول الخليج إلى تسريع تطوير مسارات بديلة لنقل الطاقة، بما في ذلك خطوط الأنابيب، إلى جانب تعزيز التنويع الاقتصادي والتوسع في الصناعات التحويلية. وفي المقابل، تعمل روسيا على إعادة توجيه صادراتها نحو الأسواق الآسيوية، فيما تستعيد الدول المنتجة للنفط الثقيل، مثل كندا وفنزويلا والبرازيل، أهمية استراتيجية متزايدة في حسابات أمن الإمدادات العالمية.
وتعكس هذه التحولات اتجاهاً أوسع نحو إعادة توزيع الأدوار في سوق الطاقة، بحيث لم تعد كفاءة الإنتاج أو حجم الاحتياطيات العامل الحاسم الوحيد، بل أصبحت جغرافيا الإمدادات، وتنوع طرق النقل، والقدرة على الوصول إلى الأسواق، عناصر أساسية في تحديد الميزة التنافسية للدول.
الموارد غير التقليدية تعود إلى واجهة الاستراتيجيات
أعادت الأزمة الموارد الهيدروكربونية غير التقليدية إلى صدارة النقاشات المتعلقة بأمن الطاقة، وفي مقدمتها النفط والغاز الصخريان، اللذان بات يُنظر إليهما باعتبارهما أدوات لتعزيز الاستقلالية الاستراتيجية وتقليل التعرض لاضطرابات الإمدادات، خصوصاً عند دمجهما في سلاسل القيمة الصناعية والكيميائية وإنتاج الأسمدة.
وفي هذا السياق، تبرز الموارد الصخرية في سوريا، ولا سيما في منطقة خاناصر، باعتبارها فرصة محتملة لدعم استراتيجية صناعية طويلة الأجل. غير أن تحويل هذه الموارد إلى ميزة اقتصادية يتطلب أكثر من مجرد عمليات الاستخراج، إذ ترتبط القيمة الحقيقية بإمكانية توظيفها في تطوير صناعات الأسمدة الفوسفاتية والأمونيا والبتروكيماويات والمنتجات الكيميائية ذات القيمة المضافة المرتفعة.
ومع ذلك، لا يمكن التعامل مع هذه الموارد باعتبارها حلاً سريعاً لأزمة الطاقة أو بديلاً جاهزاً للواردات، في ظل تحديات تتعلق بندرة المياه، وارتفاع الاحتياجات الرأسمالية، وضعف البنية التحتية، والقيود البيئية والتقنية. ومن ثم، فإن استثمارها يتطلب رؤية صناعية متكاملة واستثمارات طويلة الأجل، إلى جانب إدارة دقيقة للتكاليف والموارد الطبيعية.
أوروبا أمام اختبار تنافسية الصناعة
تبدو أوروبا من أكثر الاقتصادات تعرضاً للمخاطر الصناعية الناجمة عن ارتفاع أسعار الغاز والكهرباء، نظراً لاعتماد قطاعات واسعة من صناعاتها على الطاقة بكثافة، وفي مقدمتها الصلب والكيماويات والأسمدة والورق والآلات.
ولا تقتصر المشكلة على ارتفاع فواتير الطاقة، بل تمتد إلى تراجع القدرة التنافسية للصناعة الأوروبية مقارنة بالاقتصادات التي تتمتع بإمدادات أرخص وأكثر استقراراً. وقد يدفع استمرار الضغوط بعض الشركات إلى تقليص الإنتاج أو نقل استثماراتها إلى أسواق أقل تكلفة، بما يفاقم مخاطر تراجع القاعدة الصناعية الأوروبية.
وفي هذا السياق، تواجه أوروبا خيارات استراتيجية صعبة، تتراوح بين تسريع كهربة القطاعات الصناعية، وتوسيع الاعتماد على مصادر الطاقة منخفضة الانبعاثات، وإعادة هيكلة الصناعات كثيفة الاستهلاك للطاقة، وصولاً إلى احتمال انكماش تدريجي لبعض الأنشطة الصناعية إذا تعذر توفير إمدادات مستقرة وميسورة التكلفة.
الولايات المتحدة والصين.. ميزتان مختلفتان في معادلة الطاقة
في المقابل، تحتفظ الولايات المتحدة بميزة نسبية بفضل تطور قطاع النفط والغاز الصخري، الذي يمنحها قدراً أكبر من المرونة في مواجهة اضطرابات الإمدادات القادمة من الشرق الأوسط، ويعزز قدرتها على حماية احتياجاتها المحلية ودعم موقعها الجيوسياسي في أسواق الطاقة.
ولا تقتصر أهمية هذه الميزة على توفير الوقود، بل تمتد إلى دعم الصناعات المرتبطة بالطاقة والبتروكيماويات، وتعزيز قدرة الاقتصاد الأمريكي على امتصاص الصدمات الخارجية مقارنة بالاقتصادات الأكثر اعتماداً على الاستيراد.
أما الصين، فتبدو في موقع يسمح لها بالاستفادة من مزيج متنوع من مصادر الطاقة، يشمل الإمدادات الروسية، والتوسع الكبير في الطاقة المتجددة، وتطوير القدرات النووية، إلى جانب جهود استكشاف الموارد المحلية غير التقليدية. كما يمنحها حجم قاعدتها الصناعية، وتحسن كفاءة استخدام الطاقة لكل وحدة من القيمة المضافة، قدرة نسبية على الحد من تأثير تقلبات الأسواق العالمية.
وتعزز هذه العوامل مرونة الاقتصاد الصيني، لكنها لا تعني تحصينه بالكامل من صدمات الطاقة، خاصة في ظل استمرار احتياجاته الكبيرة من الواردات النفطية والغازية وارتباط صناعاته بالتجارة الدولية.
الاقتصادات الآسيوية المستوردة في دائرة المخاطر
على الجانب الآخر، تواجه الاقتصادات الآسيوية المعتمدة على استيراد الطاقة، مثل الهند واليابان وكوريا الجنوبية وفيتنام وتايلاند، تحديات أكبر في التعامل مع تقلبات الأسعار واضطرابات الإمدادات.
وتنعكس هذه الضغوط على تكاليف الإنتاج والنقل والكهرباء، كما تزيد من احتمالات ارتفاع التضخم وتراجع هوامش أرباح الشركات وتباطؤ النشاط الصناعي.
ويفرض ذلك على هذه الاقتصادات إعادة النظر في استراتيجيات أمن الطاقة، من خلال تنويع مصادر الاستيراد، وتوسيع الاحتياطيات الاستراتيجية، وتحسين كفاءة الاستهلاك، وتطوير البنية التحتية للطاقة، وتسريع الاستثمار في البدائل منخفضة الكربون، بما يقلل الاعتماد على مسارات الإمداد المعرضة للمخاطر الجيوسياسية.
التحول الطاقي لا يتوقف.. لكنه يعيد ترتيب أولوياته
لا تعني أزمة هرمز نهاية التحول العالمي نحو الطاقة النظيفة، لكنها تكشف عن الحاجة إلى إعادة ترتيب أولوياته بما يوازن بين الاستدامة وأمن الإمدادات والقدرة على تحمل التكلفة.
ففي ظل المخاوف من نقص الإمدادات، لا يزال الفحم يحتفظ بدور في تأمين الكهرباء في عدد من الاقتصادات، رغم تحدياته البيئية. وفي الوقت نفسه، تستعيد الطاقة النووية أهميتها الاستراتيجية باعتبارها مصدراً مستقراً للكهرباء الأساسية منخفضة الانبعاثات الكربونية.
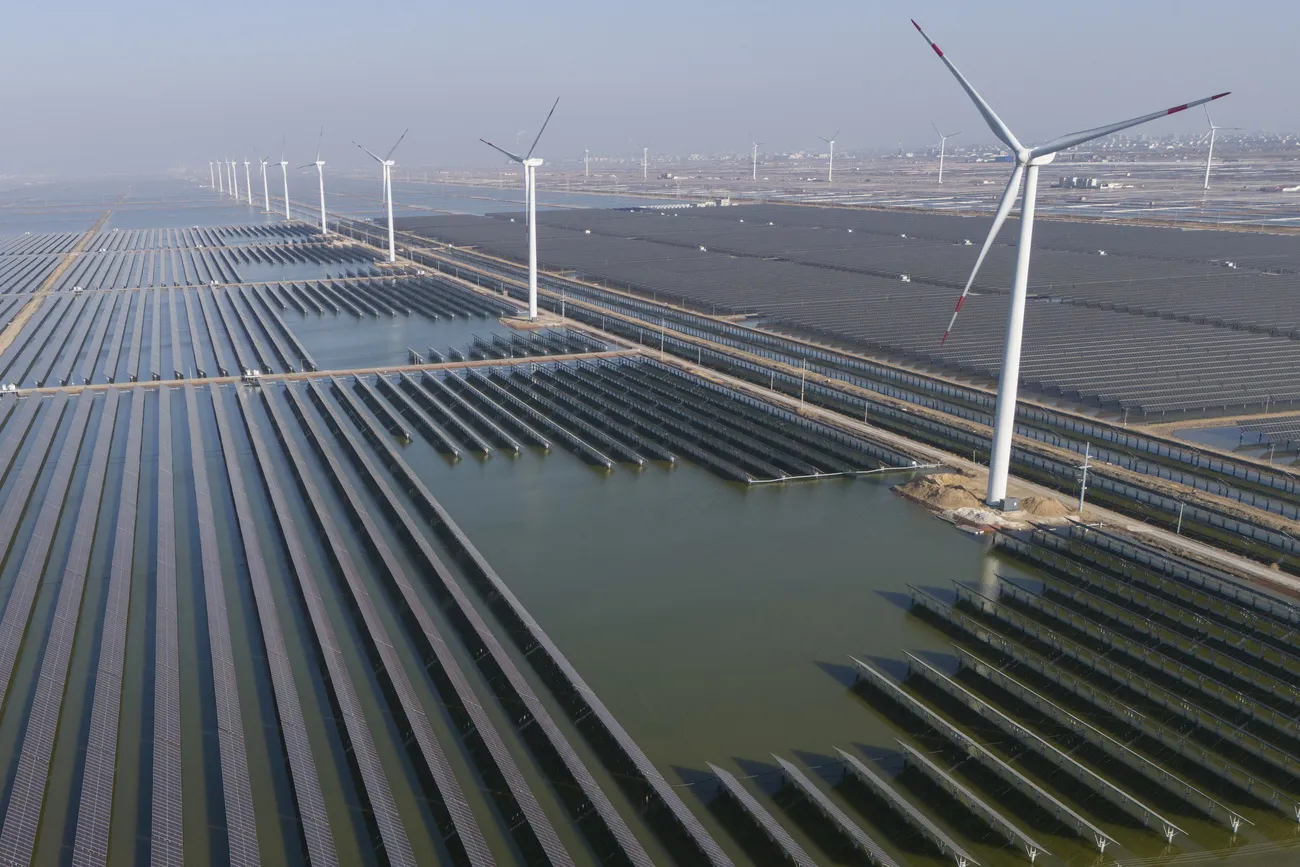
كما تتزايد أهمية الطاقة المتجددة وأنظمة التخزين وتحديث شبكات الكهرباء والتوسع في الكهربة وتحسين كفاءة الطاقة، ليس باعتبارها أدوات لتحقيق الأهداف المناخية فقط، بل أيضاً باعتبارها ركائز لتعزيز الاستقلالية والمرونة الاقتصادية وتقليل التعرض لتقلبات أسواق الوقود التقليدي.
ومن هذا المنطلق، ينبغي النظر إلى النفط والغاز الصخريين باعتبارهما جزءاً من معادلة انتقالية أوسع، لا بديلاً عن التحول الطاقي. وتكمن الفرصة الأكبر في توظيف الموارد غير التقليدية لدعم التنمية الصناعية، عبر ربطها بصناعات الأسمدة والأمونيا والبتروكيماويات ومواد البناء، وتعزيز التعاون الصناعي الإقليمي، بدلاً من حصر الاستفادة منها في إنتاج الوقود.
ما بعد هرمز.. تحويل الثروة الطاقية إلى قوة صناعية
تكشف الأزمة أن الدول الأكثر قدرة على تعزيز موقعها الاقتصادي في مرحلة ما بعد هرمز لن تكون بالضرورة تلك التي تمتلك أكبر احتياطيات النفط والغاز، بل تلك التي تستطيع تحويل موارد الطاقة إلى قدرات صناعية وتكنولوجية، وتنويع مسارات الإمداد، وتقليل الاعتماد على نقاط الاختناق الجغرافية، ورفع كفاءة استخدام الموارد عبر مختلف قطاعات الاقتصاد.
وبالنسبة إلى الشرق الأوسط، تمثل الأزمة تحذيراً وفرصة في الوقت نفسه؛ فهي تكشف مخاطر الاعتماد على ممرات استراتيجية محدودة، لكنها تتيح أيضاً فرصة لإعادة توظيف الثروة الهيدروكربونية في بناء قاعدة صناعية وتكنولوجية أكثر تنوعاً واستدامة.
أما أوروبا، فتحتاج إلى ربط أمن الطاقة بتسريع الكهربة وإعادة هيكلة الصناعات كثيفة الاستهلاك للطاقة. وتستطيع الصين تعزيز موقعها التنافسي من خلال الجمع بين التصنيع واسع النطاق، والطاقة النووية والمتجددة، وتنويع مصادر الإمداد. فيما تظل الموارد الصخرية عاملاً مهماً في تعزيز الاستقلالية الاستراتيجية الأمريكية.
وفي المحصلة، لم يعد السؤال المحوري للعقد المقبل يقتصر على مدى سرعة قدرة العالم على خفض الانبعاثات الكربونية، بل بات يتعلق بمدى سرعة بناء أنظمة طاقة نظيفة وآمنة وميسورة التكلفة وقادرة على الصمود أمام اضطرابات نظام جيوسياسي يتجه نحو مزيد من التفتت والتنافس.
فالتحدي الحقيقي في مرحلة ما بعد هرمز هو تحقيق معادلة متوازنة تجمع بين أمن الطاقة والتحول المناخي والتنافسية الصناعية، بما يضمن ألا تتحول كلفة الانتقال إلى الطاقة النظيفة إلى مصدر جديد للهشاشة الاقتصادية، وألا يصبح أمن الإمدادات ذريعة لتأجيل التحول الضروري نحو مستقبل أكثر استدامة.
التعليقات مغلقة.